
미국 증시를 매일 보다 보면 지수가 얼마나 올랐는지보다 왜 움직였는지를 보는 게 더 중요하다는 생각이 듭니다.
9월 25일 국내 시간 기준으로 확인되는 미국 증시는 사실상 혼조세였습니다. 다우존스는 0.31% 하락했고 S&P500은 0.02% 내렸지만, 나스닥은 0.01% 상승했습니다.
숫자만 보면 별다른 움직임이 없었던 것처럼 보이지만, 이날 시장 안쪽에서는 미국 국채금리와 국제유가가 동시에 뛰면서 상당한 부담이 발생했습니다. 반면 미국과 이란 사이의 단계적 협상 가능성이 전해지면서 장중 낙폭을 상당 부분 줄였습니다.
제가 이런 장을 볼 때 가장 먼저 확인하는 것은 금리 → 유가 → 기술주 순서입니다. 이번에도 이 세 가지가 그대로 연결됐습니다.
📊 미국 3대 지수 마감
| 지수 | 종가 | 등락률 | 흐름 |
|---|---|---|---|
| 다우존스 | 51,349.98 | -0.31% | 3거래일 연속 하락 |
| S&P500 | 7,704.13 | -0.02% | 사실상 보합 |
| 나스닥 | 26,939.37 | +0.01% | 강보합 |
| 러셀2000 | 2,835.57 | -0.11% | 소폭 하락 |
| 나스닥100 | 30,478.86 | +0.03% | 강보합 |
| 필라델피아 반도체 | 12,492.54 | -0.33% | 반도체 약세 |
AP와 Reuters 계열 자료를 확인하면 다우는 161.61포인트 하락했고, S&P500은 1.90포인트 하락, 나스닥은 3.34포인트 상승하는 데 그쳤습니다. 지수 자체의 움직임은 크지 않았습니다.
이날 중요한 것은 ‘보합’이 아니었습니다.
장중에는 시장이 꽤 흔들렸습니다.
특히 S&P500이 장중 하락과 상승을 반복하다가 결국 전일과 거의 비슷한 수준에서 마감했다는 점이 눈에 들어옵니다.
시장이 무너지지는 않았지만 그렇다고 편하게 상승할 수 있는 환경도 아니었다고 보는 게 적절해 보입니다.
📉 문제는 주식시장이 아니라 채권시장이었다
이번 미국 증시에서 제가 가장 신경 쓰이는 부분은 주가지수보다 국채금리입니다.
미국 10년물 금리는 장중 크게 상승했고, 마감 기준 약 5.22% 수준까지 올라왔습니다. 30년물 금리는 장중 약 **5.50%**까지 올라 2004년 이후 가장 높은 수준을 기록했습니다.
| 지표 | 흐름 | 투자자가 보는 의미 |
|---|---|---|
| 미국 10년물 | 약 5.2%대 | 성장주 밸류에이션 부담 |
| 미국 2년물 | 약 4.94% | 기준금리 전망에 민감 |
| 미국 30년물 | 약 5.50% | 장기금리 부담 확대 |
| WTI | 약 94~95달러 | 인플레이션 부담 |
| 브렌트유 | 106~107달러대 | 중동 리스크 반영 |
| VIX | 상승 | 단기 불안심리 확대 |
특히 30년물 금리가 5.5%까지 올라왔다는 점은 그냥 지나치기 어렵습니다.
주식 투자자 입장에서는 국채금리가 올라가면 상대적으로 안전자산의 매력이 높아지고, 미래의 이익을 현재 가치로 환산하는 성장주에는 부담이 커질 수 있습니다.
그래서 저는 이런 날에는 단순히
“나스닥이 안 빠졌으니 기술주는 괜찮다”
라고 판단하기보다는 금리가 더 올라가는데도 기술주가 버티고 있는 것인지를 봅니다.
이 차이가 상당히 중요합니다.
🛢️ 유가도 다시 시장을 압박했다
두 번째로 봐야 할 것은 국제유가입니다.
WTI는 약 94.6~95달러, 브렌트유는 106달러를 넘어서는 수준까지 올라왔습니다. 중동 정세가 다시 불안해지면서 원유 공급 차질 우려가 커진 영향입니다.
유가 상승은 단순히 에너지주만의 문제가 아닙니다.
유가 상승 → 물가 부담 → 금리 인하 기대 후퇴 → 국채금리 상승 → 성장주 부담
이런 연결고리가 만들어질 수 있기 때문입니다.
특히 지금처럼 미국 10년물 금리가 이미 5%를 넘어선 상황에서는 유가 움직임을 같이 봐야 한다고 생각합니다.
🇺🇸🇮🇷 그런데 미국 증시가 크게 무너지지 않은 이유
그럼에도 불구하고 이날 증시가 크게 밀리지 않았던 이유가 있습니다.
바로 미국과 이란의 협상 가능성입니다.
미국과 이란 협상단이 분쟁을 단계적으로 끝내는 방안을 논의하고 있다는 보도가 나오면서 장중 저점 부근에서 주가지수가 반등했습니다.
보도된 방안에는 이란의 호르무즈 해협 재개방과 미국의 경제적 봉쇄 완화 등이 포함될 가능성이 거론됐습니다. 다만 아직 최종 합의가 이뤄진 상황은 아닙니다.
이 부분은 투자할 때 조금 구분해서 볼 필요가 있습니다.
협상 기대감 = 실제 협상 타결
은 아닙니다.
따라서 당분간은 뉴스 한 줄에 유가가 크게 움직이고, 다시 금리가 움직이고, 주식시장까지 반응하는 흐름이 반복될 가능성을 염두에 둘 필요가 있습니다.
💻 기술주는 왜 버텼을까?
금리가 이렇게 올라갔는데도 나스닥이 소폭이나마 상승했다는 것도 눈여겨볼 부분입니다.
최근 미국 증시에서 AI와 대형 기술주가 지수에 미치는 영향이 상당히 커졌기 때문입니다.
실제로 S&P500에서는 11개 업종 가운데 8개 업종이 하락했지만 커뮤니케이션 서비스 등 일부 업종은 상대적으로 강한 흐름을 보였습니다.
다만 반도체주는 필라델피아 반도체지수가 0.33% 하락하면서 상대적으로 약했습니다.
제가 기술주를 볼 때는 이제 단순히 “AI 테마가 살아 있는가?”만 보지는 않습니다.
오히려 다음 세 가지를 같이 봅니다.
① 미국 10년물 금리
5% 위에서 추가 상승하는지 확인
② 나스닥 거래량
지수가 버티더라도 거래량이 줄어드는지 확인
③ 반도체 지수
AI 대형주뿐 아니라 SOX가 같이 움직이는지 확인
이 세 가지가 동시에 좋아져야 기술주 상승 흐름을 좀 더 편하게 볼 수 있습니다.
📌 이번 미국증시에서 제가 체크하는 핵심
이번 장을 한마디로 정리하면 “주식시장은 버텼지만 채권시장은 상당히 불편했다”고 볼 수 있습니다.
현재 시장에서 가장 중요한 연결고리는 다음과 같습니다.
중동 리스크
↓
국제유가 상승
↓
인플레이션 우려
↓
미국 국채금리 상승
↓
연준 추가 금리인상 가능성
↓
성장주·기술주 밸류에이션 부담
이 흐름이 반대로 움직이기 시작한다면 주식시장 분위기도 달라질 수 있습니다.
🔎 다음 주에는 무엇을 봐야 할까?
여기서 한 가지 정정할 부분이 있습니다.
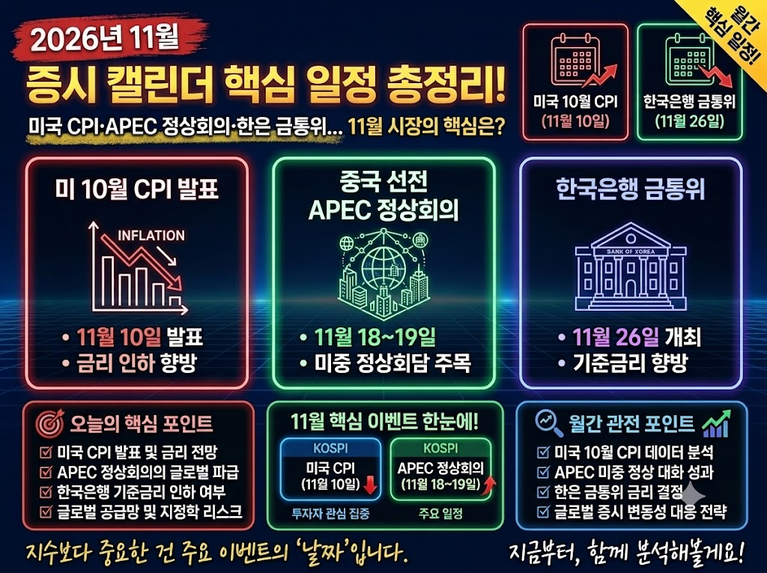
현재 날짜가 2026년 9월 25일이기 때문에, “다음 주 미국 CPI 발표”라고 보는 것은 정확하지 않습니다.
미국 노동통계국 일정상 9월 CPI는 이미 9월 11일 발표됐고, 다음 CPI는 10월 14일 예정입니다. 다음 주에는 9월 29일 JOLTS가 예정되어 있고, 10월 2일에는 9월 고용보고서가 예정되어 있습니다.
따라서 지금부터는 오히려 고용 → 물가 → 연준의 연결고리를 보는 것이 중요합니다.
투자자 체크리스트
- 🇺🇸 미국 10년물 금리 5%대 추가 상승 여부
- 🛢️ WTI 95달러·브렌트 100달러 이상 흐름
- 🇮🇷 미국·이란 협상 진행 상황
- 📊 9월 29일 JOLTS
- 👷 10월 2일 미국 고용보고서
- 📈 나스닥과 반도체 지수의 상대적 강도
- 💵 달러 강세 여부
💡 마무리
이번 미국 증시는 겉으로 보면 정말 조용했습니다.
다우 -0.31%, S&P500 -0.02%, 나스닥 +0.01%.
하지만 저는 이런 장이 오히려 더 어렵다고 생각합니다.
지수는 움직이지 않는데 금리는 크게 오르고 유가도 상승하고 있기 때문입니다.
반대로 중동 협상 기대감이 나오면서 시장이 다시 반등하는 모습도 나타났습니다. 결국 지금 시장은 하나의 방향으로 움직이는 것이 아니라 금리·유가·지정학적 뉴스에 따라 계속 줄다리기하는 구간에 가깝습니다.
그래서 당분간 미국 주식을 볼 때는
“오늘 나스닥이 올랐나?”
보다
“금리가 오르는데도 나스닥이 버티고 있는가?”
를 먼저 확인해보려고 합니다.
특히 미국 10년물 금리가 5%를 넘어선 상황에서는 AI·반도체 같은 성장주를 볼 때 실적뿐 아니라 금리까지 함께 확인하는 습관이 필요해 보입니다.
※ 이 글은 시장 데이터를 바탕으로 작성한 정보성 콘텐츠이며, 특정 종목의 매수·매도를 권유하지 않습니다.
작성자 소개